Klimpern oder klicken?
Bar auf die Hand oder per App aufs Handy? Beim Taschengeld streiten Eltern so leidenschaftlich wie sonst nur über Bildschirmzeit. Was die Forschung dazu wirklich weiß, überrascht beide Lager. Und für getrennte Eltern lauert die eigentliche Falle ganz woanders.
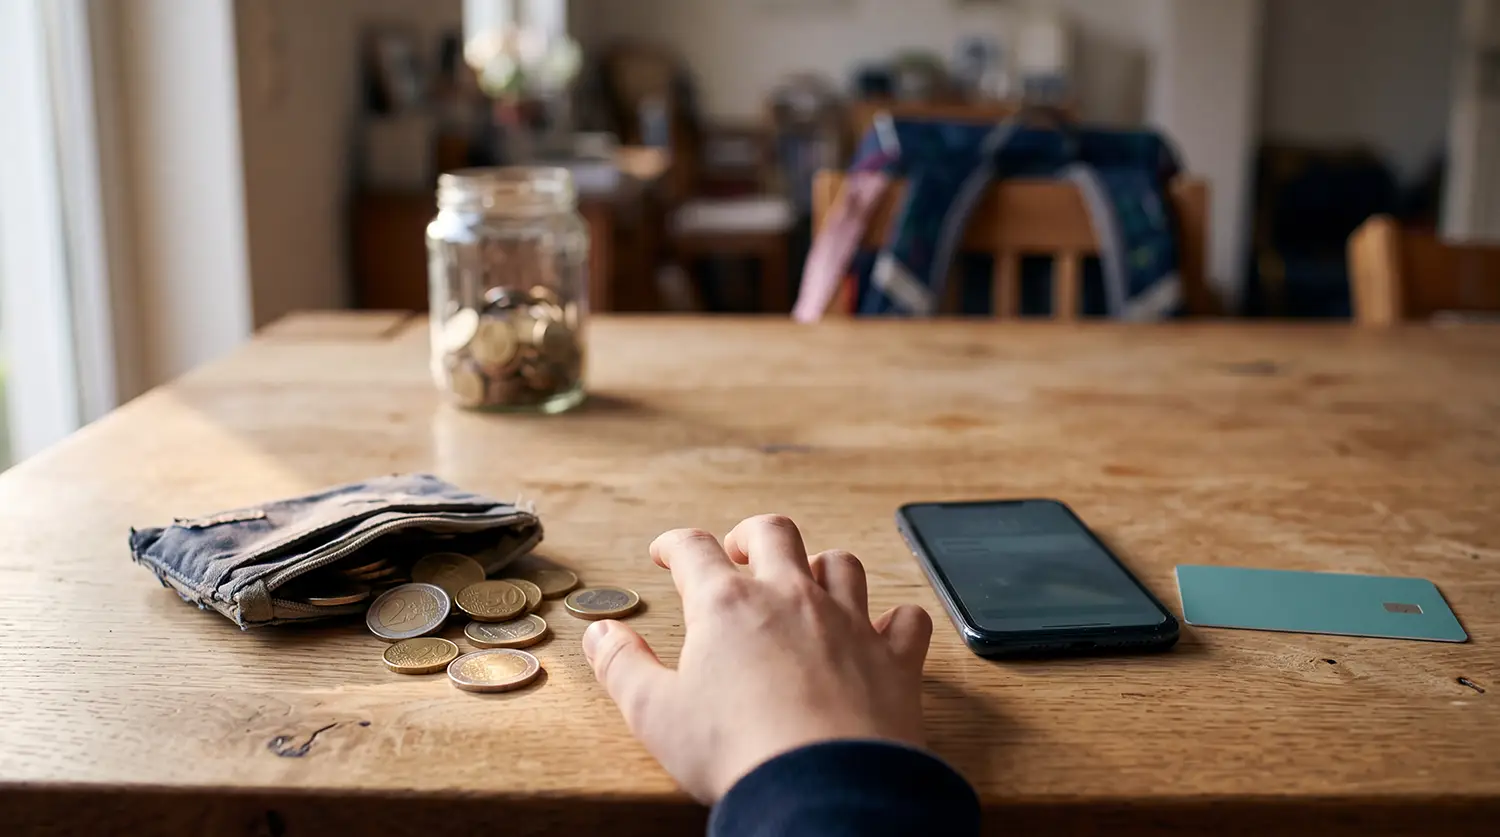
Freitag, kurz vor sechs, Übergabe an der Haustür. Die Sporttasche steht im Flur, die Zahnspange ist eingepackt, alles ist besprochen. Dann, schon halb im Gehen, sagt die Elfjährige: „Ich brauch noch 4,50 Euro. Für die Fahrkarte morgen.“
Der eine Elternteil zieht das Handy aus der Tasche. Zwei Fingertipps, ein Pling, das Geld ist auf ihrer Taschengeldkarte. Der andere verdreht die Augen. „Genau das meine ich. So lernt sie nie, was Geld wert ist.“
Es ist ein Streit über 4,50 Euro. Und über viel mehr. Auf der einen Seite steht die Überzeugung: Mit Geld umgehen lernt nur, wer Münzen zählt und zusieht, wie das Portemonnaie leer wird. Auf der anderen: Eine App zeigt auf den Cent genau, wohin das Geld geht, und hilft in Sekunden, wenn es brennt.
In vielen Familien wird diese Debatte am Küchentisch geführt. In Trennungsfamilien kommt eine Zutat dazu: zwei Haushalte, zwei Philosophien, ein Kind dazwischen.
”Beide Seiten haben ein bisschen recht. Und beide streiten über das Falsche.
Das Land der Barzahler kippt
2025 war ein historisches Jahr an deutschen Kassen, und kaum jemand hat es bemerkt. Zum ersten Mal haben die Menschen hierzulande häufiger bargeldlos bezahlt als bar: 55 Prozent der erfassten Einkäufe liefen ohne Scheine und Münzen, meldet die Bundesbank. Ausgerechnet in Deutschland, dem Land von „Nur Bares ist Wahres“.
Beim Taschengeld ist davon erstaunlich wenig zu spüren. Nur 31 Prozent der 10- bis 18-Jährigen bekommen ihr Geld digital, hat das Deutsche Jugendinstitut (DJI) ermittelt. Erst bei den 18-Jährigen sind es 61 Prozent. Die Eltern zahlen also mit dem Handy und drücken dem Kind dann einen Fünfer in die Hand.
Wie schnell der Wechsel kommt, zeigt eine Elternbefragung aus der Schweiz: Zwischen 12 und 15 Jahren kippt das Verhältnis, danach dominiert das Konto.
Altmodisch? Oder klug? Darüber streiten zwei Lager. Zeit für einen Faktencheck.
Team Bargeld: Der Schmerz an der Kasse
Das stärkste Argument der Bargeld-Fraktion hat einen Namen: „Pain of Paying“, der Schmerz des Bezahlens. Die Verhaltensökonomen Drazen Prelec und George Loewenstein beschrieben 1998, wie eng wir Kaufen und Bezahlen im Kopf miteinander verknüpfen. Wer einen Zwanziger über den Tresen schiebt, spürt den Verlust. Wer die Karte ans Terminal hält, hört nur: Pling.
Der Effekt ist real. Eine große Meta-Analyse hat 2024 insgesamt 71 Studien mit mehr als 11.000 Teilnehmenden aus 17 Ländern ausgewertet. Das Ergebnis: Wer bargeldlos zahlt, gibt im Schnitt mehr aus. Punkt für Team Bargeld.
Allerdings nur ein kleiner Punkt. Die Forschenden nennen den Effekt ausdrücklich „klein“. Und er schrumpft: Je länger Menschen mit Karte zahlen, desto schwächer wird er. Die Autoren vermuten schlicht Gewöhnung. Dazu kommt ein Haken, den kaum jemand erwähnt: Fast alle Studien untersuchten Erwachsene. Ob ein Neunjähriger an der Supermarktkasse genauso tickt, weiß niemand genau.
Bargeld kann also bremsen. Dass Kinder mit Karte schlechter lernen, mit Geld umzugehen, belegt die Forschung nicht.
Einen echten Vorteil hat das Portemonnaie trotzdem, und der ist ganz handfest: Man sieht, wie es leerer wird. Ein Blick hinein, und das Kind weiß, was noch geht. Ohne Login, ohne Akku, ohne dass Mama oder Papa das Handy rausrücken müssen.
Team App: Das Pling-Versprechen
Die App-Fraktion hält dagegen, und zwar mit guten Argumenten. Kontostand in Echtzeit, Spartöpfe, Limits. Karte im Bus liegen gelassen? Per Fingertipp gesperrt. Kind steht am Bahnhof, und der Automat will Karte? Geld ist in Sekunden da. Und überhaupt: Diese Kinder wachsen in eine Welt hinein, in der Bargeld gerade seine Mehrheit verloren hat.
Das Lieblingsargument der App-Fans hält dem Faktencheck allerdings nicht stand. Es lautet: „Durch die Push-Nachricht nach jedem Kauf merkt das Kind doch genau, was es ausgibt.“ Klingt logisch. Die erwähnte Meta-Analyse hat genau das geprüft: ob transparentere Zahlungsmittel den Mehrausgaben-Effekt dämpfen. Ergebnis: kein messbarer Unterschied. In einer Teilauswertung war der Effekt bei mehr Transparenz sogar größer.
Zweite Ernüchterung: Die schöne Übersicht sehen oft vor allem die Eltern. Bei N26 etwa haben Kinder unter 18 gar keinen eigenen App-Zugang. Sie halten eine Karte in der Hand, ihr Kontostand steckt im Handy von Mama oder Papa. Ein Eltern-Dashboard allein ist noch keine Finanzbildung.
Dritte Ernüchterung: Kontrolle macht nicht automatisch klüger. Eine niederländische Studie mit 525 Eltern-Kind-Paaren zeigte 2026: Viele Eltern verfolgen digital Noten, Standort und Finanzen ihrer Teenager, und viele Jugendliche akzeptieren das. Das Tracking ging allerdings mit einem überbehütenden Erziehungsstil einher. Ob Kinder dadurch besser mit Geld umgehen, hat niemand gemessen.
Zwischenstand: eins zu eins. Und beide Treffer sind eher Tore aus dem Gewühl als Traumtore.
Was wirklich wirkt: Reden ist Gold
Wenn weder Münze noch App den Unterschied machen, was dann? Die beste Antwort liefert ausgerechnet ein Test, an dem Deutschland gar nicht teilgenommen hat: der Finanzteil der PISA-Studie 2022. Rund 100.000 Fünfzehnjährige in 20 Ländern mussten zeigen, was sie über Geld wissen.
Zwei Dinge hingen dort mit besseren Ergebnissen zusammen. Erstens: Eltern, die regelmäßig mit ihren Kindern über Geld sprechen. Zweitens: Jugendliche, die selbst über ihre Ausgaben entscheiden dürfen. Das ist ein Zusammenhang, kein Beweis. Aber ein ziemlich deutlicher Fingerzeig.
Und das Taschengeld selbst? Bringt allein erstaunlich wenig. Niederländische Haushaltsdaten zeigen keinen klaren Sparvorteil für Kinder, die einfach nur Geld bekamen. Besser schnitten Kinder ab, deren Eltern sie dabei anleiteten und begleiteten. Dass sich Begleitung lohnt, bestätigt eine Auswertung von 76 Experimenten mit mehr als 160.000 Teilnehmenden: Finanzbildung verbessert messbar Wissen und Verhalten.
Übrigens geistert durch viele Ratgeber der Satz, Geldgewohnheiten stünden „mit sieben Jahren fest“. Er beruft sich auf einen Cambridge-Bericht von 2013. Der betont tatsächlich, wie wichtig die frühen Jahre sind. Dass danach nichts mehr zu machen sei, steht dort nicht.
”Nicht das Portemonnaie erzieht und nicht die App. Sondern das Gespräch am Küchentisch.
Der Fahrplan: erst klimpern, dann klicken
Die Frage ist also nicht ob bar oder digital, sondern wann. Das Deutsche Jugendinstitut empfiehlt in seiner aktuellen Taschengeld-Expertise eine klare Reihenfolge: In den ersten Schuljahren bar, weil sichtbares Geld Zählen, Mengen und Planen greifbar macht. Später, wenn Kinder abstrakter denken können, schrittweise aufs Konto. Eine App kann dazwischen die Brücke sein.
Zwei Regeln gelten in jedem Alter. Erstens: Wer sein Geld verjubelt hat, bekommt nicht sofort Nachschub. Sonst lernt das Kind vor allem, dass Eltern nachfüllen. Zweitens: Ein echter Notfall ist kein Fehlkauf. Die Fahrkarte nach Hause gehört deshalb in ein eigenes Notfallbudget und nicht ins Taschengeld.
Wie viel ist angemessen?
Orientierung bietet das Familienportal des Bundes auf Basis der DJI-Expertise 2025. Einen Rechtsanspruch auf diese Beträge gibt es nicht.
| # | Alter | Taschengeld |
|---|---|---|
| 1 | 6–7 Jahre | 2–3 € pro Woche |
| 2 | 8–9 Jahre | 3–4 € pro Woche |
| 3 | 10–11 Jahre | 15–25 € pro Monat |
| 4 | 12–13 Jahre | 20–30 € pro Monat |
| 5 | 14–15 Jahre | 25–45 € pro Monat |
| 6 | 16–17 Jahre | 40–60 € pro Monat |
Kleidung, Handyvertrag oder Schulmaterial sind darin nicht enthalten. Wer dafür ab etwa zwölf Jahren zusätzlich Budgetgeld zahlt, sollte das klar vom Taschengeld trennen.
Zwei Haushalte, eine Kasse
Für getrennte Eltern ist „bar oder digital“ oft nur die Oberfläche. Darunter liegen die eigentlichen Fragen: Wer zahlt? Wer bestimmt? Und wer sieht was?
Wer zahlt eigentlich?
Taschengeld gehört zum normalen Lebensbedarf eines Kindes, und den deckt der Kindesunterhalt ab. Einen gesetzlichen Anspruch auf einen bestimmten Betrag gibt es nicht. Lebt das Kind hauptsächlich bei einem Elternteil, zahlt meist dieser Haushalt aus. Der andere trägt über den Unterhalt dazu bei. Gibt er zusätzlich Taschengeld, ist das freiwillig und darf nicht einfach vom Unterhalt abgezogen werden.
Im paritätischen Wechselmodell sind beide Eltern unterhaltspflichtig, die Anteile richten sich nach dem Einkommen. Warum 50:50-Betreuung nicht automatisch „keiner zahlt“ heißt, erklärt unser Artikel Der Unterhalts-Mythos der 50:50-Betreuung. Fürs Taschengeld heißt das: Sprecht ausdrücklich ab, wer auszahlt und wer was finanziert. Sonst zahlen am Ende beide oder keiner.
Wer die App einrichtet, hat die Fernbedienung
Jetzt wird es heikel. Viele Taschengeld-Apps sind für eine Familie unter einem Dach gebaut. Der zweite Elternteil ist dort oft nur Gast.
Bei Bling zum Beispiel darf die eingeladene „Partner:in“ Geld schicken und die Karte sperren. Entsperren darf sie nicht, Limits ändern auch nicht. Bei Revolut und N26 gilt noch etwas anderes: Das Kinderkonto ist ein Unterkonto des Elternkontos. Das Guthaben gehört rechtlich dem Elternteil, der es eingerichtet hat, und nicht dem Kind. Gleichberechtigte Verwaltung für beide Eltern bietet ausdrücklich nur bunq. Dafür braucht allerdings jeder ein kostenpflichtiges Abo.
Was als bequeme Lösung beginnt, kann so zum nächsten Machtgefälle werden. Die Alternative ist ein klassisches Junior-Girokonto auf den Namen des Kindes. Bei gemeinsamem Sorgerecht müssen dafür in der Regel beide Eltern zustimmen. Das ist am Anfang mehr Aufwand, aber das Konto gehört dem Kind, und beide können sauber eingebunden werden.
Die eigentliche Falle
Für die Konstellation „ein Haushalt zahlt bar, der andere per App“ gibt es keine einzige Studie. Weder ist belegt, dass das Kindern schadet, noch dass es besonders lehrreich ist. Gefährlich wird etwas anderes: Geld als Waffe im Elternkonflikt.
„Bei mir kriegst du mehr.“
„Frag doch deinen Vater, der hat ja genug.“
Sätze wie diese machen das Kind zum Boten und zum Schiedsrichter zugleich. Warum das so belastet, zeigen unsere Artikel Dein Kind ist kein Postbote und Kinder im Loyalitätskonflikt. Familienberatungsstellen raten seit Langem, Kinder aus solchen Konflikten herauszuhalten. Beim Taschengeld klappt das am besten mit einer klaren Absprache. Drei Modelle bieten sich an:
Und für das Gespräch mit dem Kind hilft ein Satz, den beide Eltern sagen können:
”Bei uns wird manchmal unterschiedlich bezahlt. Dein Taschengeld gehört trotzdem dir. Wer es auszahlt, klären wir Erwachsenen. Du musst keine Nachrichten überbringen.
Der Markt: Was kostet der Spaß?
Kurz gesagt: Eine kostenpflichtige Taschengeld-App brauchst du nicht. Kostenlose Junior-Girokonten bieten Karte, Kontostand und Übersicht. Bei Spezial-Apps bezahlst du für Spartöpfe, Aufgaben und Spielelemente. Ob Kinder damit mehr lernen, hat noch niemand untersucht.
| # | Anbieter | Kosten | Eigene Kinder-App | Zweiter Elternteil |
|---|---|---|---|---|
| 1 | BlingTaschengeld-App mit Prepaid-Karte, ab 7 | ab 3,99 €/Monat (Lite) | ja | ein Partnerzugang mit eingeschränkten Rechten |
| 2 | Revolut Kids & TeensUnterkonto im Elternkonto, 7–17 | kostenlos für ein Kind | ja | mit eigenem Revolut-Konto, eingeschränkte Rechte |
| 3 | N26 für unter 18Karte zum Elternkonto, 7–17 | 10 € einmalig im Standard-Konto | nein | keine Rolle beschrieben |
| 4 | bunqKinderkonto, Zahlungskonto ab 7 | fürs Kind kostenlos, Eltern brauchen ein Bezahl-Abo | ja | gleichberechtigt, mit eigenem Bezahl-Abo |
| 5 | Junior-Girokontenz. B. DKB, ING, comdirect, Sparkassen · Konto auf den Namen des Kindes | meist 0 € | meist ja | beide Sorgeberechtigten stimmen bei der Eröffnung zu |
Stand: Oktober 2026. Konditionen ändern sich schnell, prüf sie vor dem Abschluss beim Anbieter. Apple Pay und Google Pay sind für Kinder meist erst ab 16 Jahren freigeschaltet.
Stand: Oktober 2026. Konditionen ändern sich schnell, prüf sie vor dem Abschluss beim Anbieter. Apple Pay und Google Pay sind für Kinder meist erst ab 16 Jahren freigeschaltet.
Zurück an die Haustür
Freitag, kurz vor sechs. Die 4,50 Euro für die Fahrkarte sind längst überwiesen. Wer hatte denn nun recht?
Beide ein bisschen. Und beide haben das Wichtigste verpasst. Die Fahrkarte war kein Taschengeld, sondern ein Notfall, und Notfälle brauchen ihre eigene Kasse. Das Augenrollen war keine Erziehung, sondern ein Elternstreit, ausgetragen über den Kopf einer Elfjährigen hinweg.
Ob Taschengeld klimpert oder pling macht, ist zweitrangig. Viel wichtiger ist, dass zwei Erwachsene sich einmal in Ruhe zusammensetzen und eine Absprache treffen, die in beiden Haushalten gilt. Und dass sie mit ihrem Kind darüber reden, wofür es sein Geld ausgibt, ohne Vorwurf.
”Kinder lernen den Umgang mit Geld nicht von der Münze. Und nicht von der App. Sie lernen ihn von uns.
Zum Mitnehmen: Die Taschengeld-Checkliste
Muster: Unsere Taschengeld-Absprache
Ob auf Papier, per Mail oder in einer Co-Parenting-App wie CoParently: Hauptsache, es steht irgendwo, wo beide es wiederfinden. Kopier dir die Vorlage und füll die Lücken gemeinsam aus.
Unsere Taschengeld-Absprache
Taschengeld für … ab …
Betrag: … Euro pro Woche/Monat, ausgezahlt am … von …, bar/aufs Konto.
Nicht enthalten: Kleidung, Fahrkarten, Notfälle und …
Extra-Geld nennen wir klar Geschenk, Budgetgeld oder Vorschuss. Vorschüsse sprechen wir Erwachsenen vorher ab.
Innerhalb dieser Regeln entscheidet unser Kind selbst. Fehlkäufe führen weder zu Vorwürfen noch automatisch zu Nachschub.
App-Rechte: … Was wir einsehen, besprechen wir offen mit unserem Kind.
Streit über Geld klären wir direkt miteinander, nie über unser Kind.
Nächster Check: …
Kurz gefragt
Lernen Kinder nur mit Bargeld, mit Geld umzugehen?
Nein, dafür gibt es keinen Beleg. Bargeld ist anschaulicher, aber auch digitale Lösungen können funktionieren, wenn das Kind sie selbst versteht und nutzt.
Gibt mein Kind mit Karte mehr aus?
Im Durchschnitt ein wenig, zeigen Studien mit Erwachsenen. Der Effekt ist klein und wird schwächer. Wichtiger als jede Push-Nachricht ist ein festes Budget, das nicht ständig aufgefüllt wird.
Ab wann ist eine Taschengeldkarte sinnvoll?
Viele Angebote starten mit sieben Jahren. Das DJI rät, in den ersten Schuljahren bar zu zahlen und erst mit wachsender Abstraktionsfähigkeit aufs Konto umzusteigen.
Ist Bling besser als ein kostenloses Kinderkonto?
Das ist nicht untersucht. Bling bietet mehr Familien- und Spielfunktionen, ein Junior-Girokonto die Grundfunktionen gratis.
Kann ich ohne den anderen Elternteil ein Kinderkonto eröffnen?
Bei gemeinsamem Sorgerecht in der Regel nicht. Unterkonten wie bei Revolut oder N26 kann ein Elternteil allein einrichten, das Geld gehört dann aber rechtlich ihm.
Muss der unterhaltspflichtige Elternteil extra Taschengeld zahlen?
Nicht automatisch. Taschengeld gehört zum normalen Bedarf, den der Unterhalt abdeckt. Zusätzliches Geld ist freiwillig.
Und wenn Geldfragen bei euch regelmäßig eskalieren: Erziehungs- und Familienberatungsstellen helfen, faire Absprachen zu finden. Angebote in deiner Nähe findest du in unserem Hilfe-vor-Ort-Verzeichnis.
Stand: Oktober 2026. Dieser Artikel ist allgemeine Information und ersetzt keine Rechts- oder Finanzberatung. Quellen: Deutsche Bundesbank, Zahlungsverhalten in Deutschland 2025; Deutsches Jugendinstitut, Expertise Taschengeld und Gelderziehung (2025); Familienportal des Bundes, Taschengeld; Sotomo/PostFinance, Sackgeld-Studie 2025; Schomburgk, Belli & Hoffmann, „Less cash, more splash? A meta-analysis on the cashless effect“, Journal of Retailing 2024; Prelec & Loewenstein, „The Red and the Black“, Marketing Science 1998; OECD, PISA 2022 Results, Volume IV; Bucciol & Veronesi, Teaching children to save (2014); Kaiser, Lusardi, Menkhoff & Urban, Financial education affects financial knowledge and downstream behaviors (2022); Whitebread & Bingham, Habit Formation and Learning in Young Children (2013); Boele u. a., Parental Digital Tracking of Adolescents, Journal of Adolescence 2026; Bundeskonferenz für Erziehungsberatung, Elternberatung nach Trennung; Anbieterangaben von Bling, Revolut, N26 und bunq.